2026年10月29日 上午 1:09
財經專題美國聯邦公開市場委員會(FOMC)於最新利率決策會議中,以 10 比 2 的表決結果決定維持聯邦資金利率目標區間於 3.75%–4.00% 不變。儘管聯邦準備銀行(Fed)重申壓抑通膨至 2% 目標的堅定決心,但聲明中並未對 12 月是否進一步升息給出明確指引。
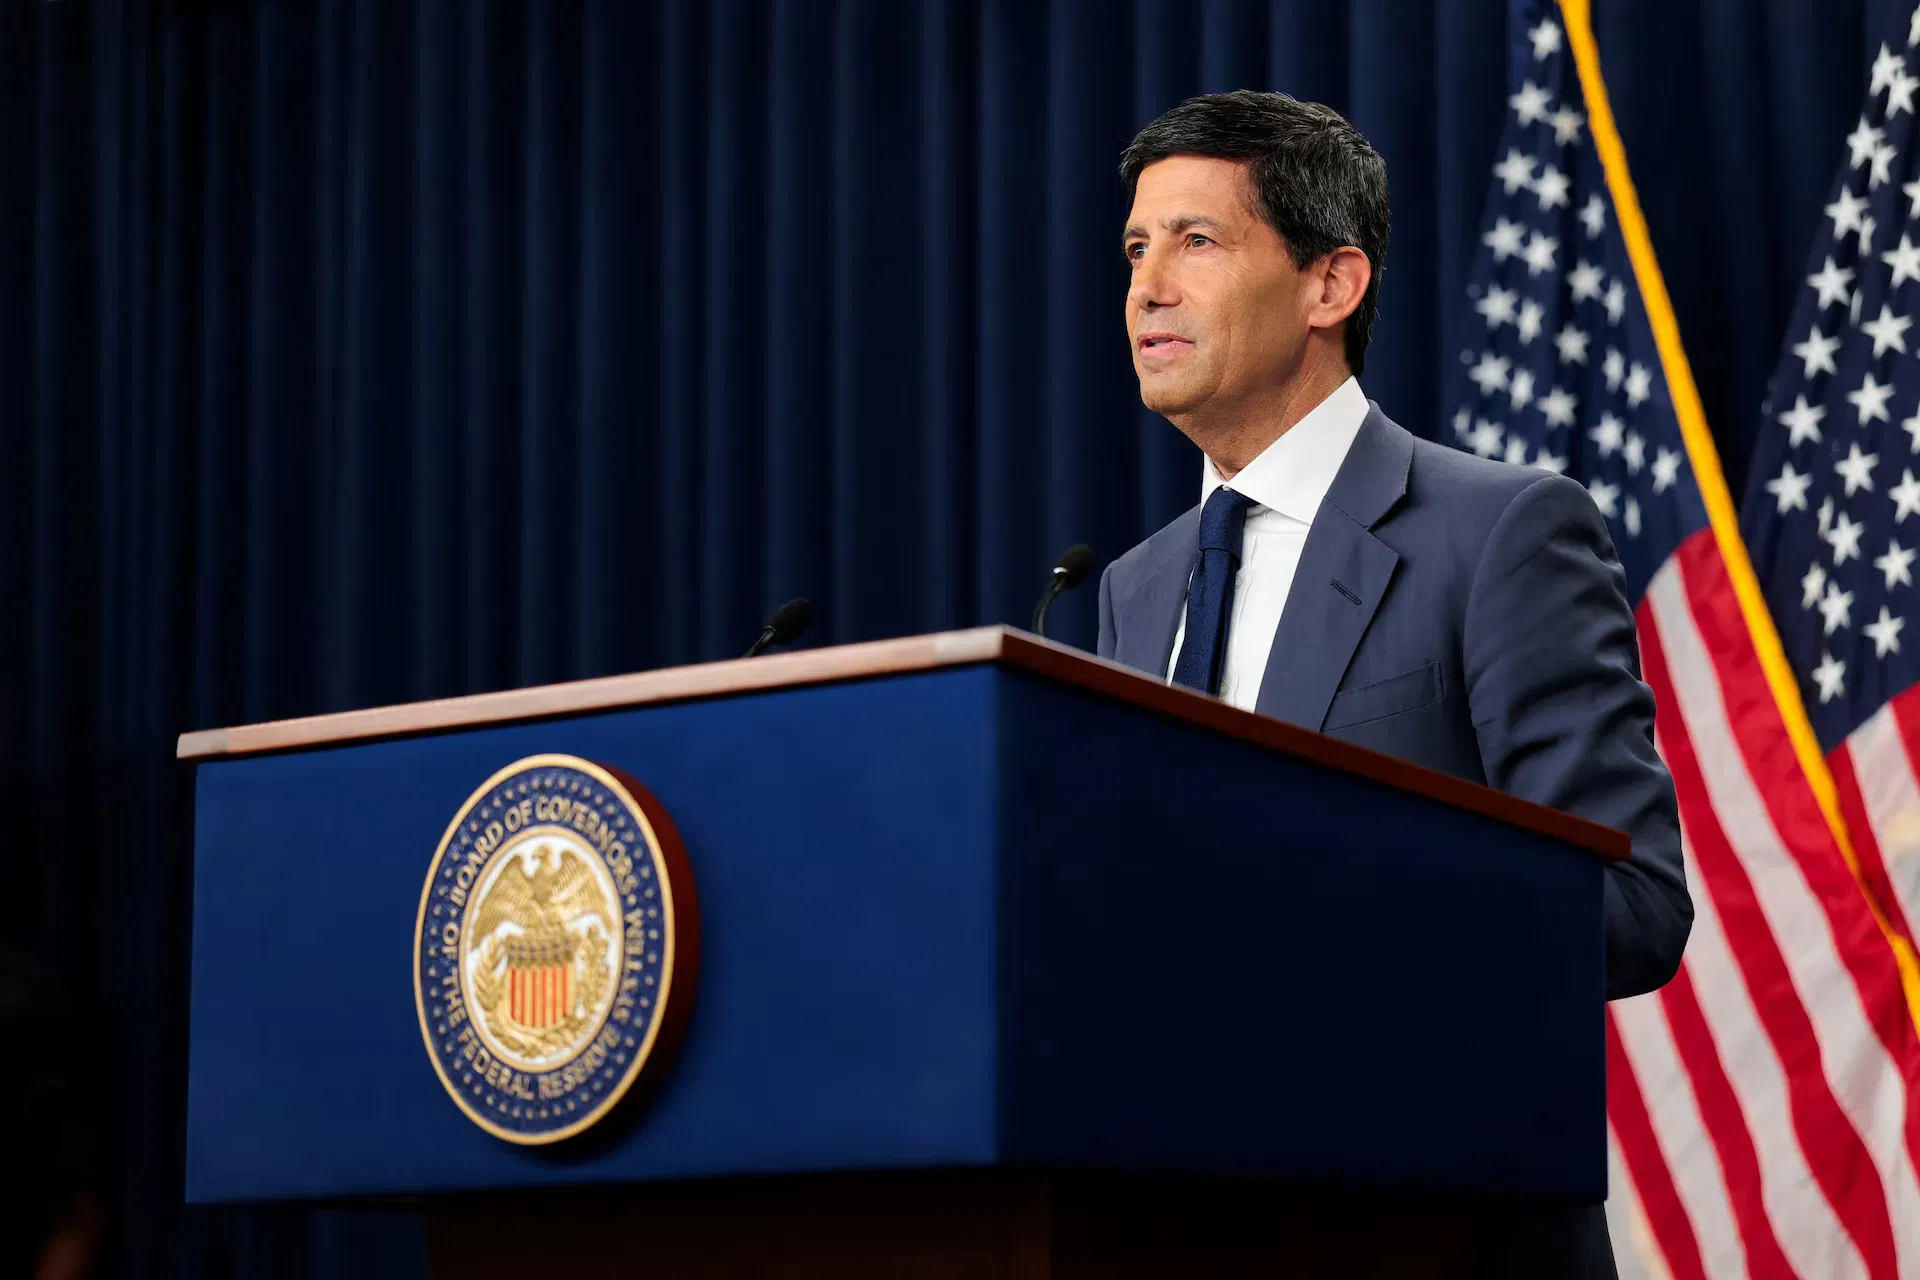
Forexify 為您梳理本次決策宣告與主席華許(Kevin Warsh)記者會的五大核心重點與市場觀點:
本次會議政策利率維持不變,但內部對於貨幣政策緊縮程度出現意見分歧。理事庫克(Lisa Cook)與克利夫蘭聯聯總裁哈瑪克(Beth Hammack)投下反對票,主張應立即升息 1 碼(25 bps)。這顯示出部分官員對於通膨黏性仍抱持高度警惕,鷹派聲音有所抬頭。
政策聲明指出,委員會將持續評估「後續取得的經濟數據與資訊」,以判斷未來適當的政策立場,確保通膨能及時回落至 2% 的長期目標。聯準會強調維持物價穩定的使命,但並未給出 12 月會議是否升息的明確信號,將政策路徑最大程度地取決於數據(Data-dependent)。
聯準會對美國本土經濟展現高度信心,將經濟活動擴張步調的描述由前次的「穩健(solid)」調升為「強勁(robust)」。
勞動市場: 就業成長與勞動力供給保持同步,失業率維持相對穩定。
內需消費: 國內支出表現依然穩健。
外部風險: 聲明特別指出地緣政治情勢帶來的經濟不確定性依然居高不下。
主席華許在會後記者會上宣布了一項重大行政變革:FOMC 將自 2027 年底開始調整會議日程,至 2028 年起,每年常態性利率決策會議將由 8 次減少至 6 次;另將額外安排 2 次專門會議,用於深入討論長期的重大經濟與結構性議題。
決策公佈後,金融市場呈現靈敏反應:
美股市場: 三大指數全數收高,標普 500 指數上漲 0.3%,那斯達克 100 指數上揚 0.5%,道瓊工業指數上漲 0.2%。
美債市場: 短端與長端殖利率走勢分化,2 年期公債殖利率下跌 3 個基點至 4.71%;10 年期公債殖利率則上升 3 個基點至 5.03%,反映市場對長期財政與通膨風險的定價。
外匯市場: 美元指數(DXY)微幅回檔 0.2%。
整體而言,市場目前仍保留了對 12 月升息的押注,但大幅降溫了對 2027 年更長遠升息週期的預期。
對外匯與全球資產交易者而言,短期內美元可能受制於前瞻指引不確定性而維持震盪格局;而美債殖利率曲線的陡峭化(長端殖利率站上 5% 大關)將是接下來推動跨資產波動的核心變數。投資人應密切關注接下來發佈的 PCE 通膨與非農就業數據,以捕捉 12 月決策前的關鍵轉折點。
免責聲明:本文所有分享純屬個人心得,所提供的投資內容未必適合所有投資者。所談及、分析之股票及金融產品,任何不論種類或形式之申述,並不構成任何投資要約、誘使、邀請、建議及推薦,同時,我方有權隨時修改任何活動細節。