2026年10月31日 上午 5:41
財經專題在經歷了歷史上最猛烈、持續時間最長的「低品質股(Junk Stocks)領漲行情」後,美股市場的風向標正在發生劇烈轉向。
衡量市場中「優質股相對低品質股表現」的關鍵指標——優質減劣質因子(Quality-Minus-Junk, QMJ),在今年 7 月單月大漲 14.3%,創下自 1957 年有紀錄以來的最高單月漲幅。
值得市場警惕的是,QMJ 歷史上單月漲幅第二與第三大的時點,分別為:
2000 年 11 月(網路泡沫破裂期間)
2008 年 10 月(全球金融海嘯期間)
當 QMJ 指標出現劇烈拉升,通常意味著市場風險偏好急劇收縮,資金正在以極快速度撤離高風險、低品質的投機標的,轉向避險與資產負債表穩健的優質龍頭。
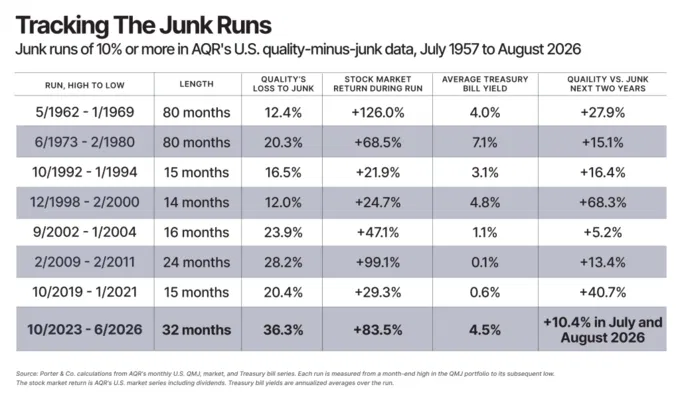
這輪低品質股跑贏優質股的狂熱行情,從 2023 年 11 月一路延續至 2026 年 6 月。在此期間,做多美國最高品質企業、同時做空最低品質企業的 QMJ 投資組合累計虧損達 36%,創下近 70 年來最慘烈的相對劣勢。
這波投機行情的最大推手莫過於 AI(人工智慧)狂熱:
虧損科技股狂飆:據彭博數據,高盛追蹤的「虧損科技股籃子」今年前 5 個月大漲 57%,遠超標普 500 指數同期的 11%。
小型股夾雜泡沫:成分股中逾四分之一處於虧損狀態的羅素 2000 指數,上半年大漲 22.7%,漲幅達大盤兩倍以上。
投資研究機構 Porter and Company 創辦人 F. Porter Stansberry 將此稱為「科技驅動的垃圾股泡沫」,並警告這場投機狂熱已觸及頂峰,市場拐點正式浮現。
QMJ 指標由 AQR 資本管理公司創辦人 Cliff Asness 等學者於 2013 年提出。該指標每月對美股進行評分,採市值加權做多前 30% 的高品質企業,同時做空後 30% 的低品質企業。
其評量標準涵蓋三個核心維度(完全不考慮估值高低):
獲利能力(Profitability):綜合毛利、ROE 及現金流等 6 項財務指標。
成長性(Growth):觀察過去 5 年每股盈餘(EPS)的穩健成長。
安全性(Safety):資產負債表槓桿率、股價波動度與獲利穩定度。
自 1957 年以來,美股經歷過多次由科技狂熱引發的 QMJ 下降週期(如 1960 年代電子熱潮、1999 年網路泡沫、2020 年遠距與加密貨幣熱潮)。歷史數據顯示,在泡沫破裂後的兩年內,優質股平均跑贏低品質股 28% 至 68%。
更重要的是,本輪低品質股的強勢並非發生在熊市過後的經濟復甦期(如 2009 年或 2020 年底),而是建立在標普 500 指數屢創新高的牛市末段,這使得風格轉換時的修正壓力更加顯著。
進入今年下半年,市場資金棄「劣」擇「優」的趨勢已極為明確:
高投機個股大幅修正:高盛虧損科技股籃子第 3 季重挫 11%;熱門投機股如 AST SpaceMobile (ASTS) 暴跌 56%,D-Wave Quantum (QBTS) 大跌 52%。
高品質防禦股走強:自 6 月底以來,寶僑 PG (+12.9%)、可口可樂 KO (+17.3%)、Church & Dwight CHDN (+12.4%) 與高露潔 CL (+6.2%) 表現均顯著優於標普 500 指數(2.3%)。
當 QMJ 指標出現創紀錄的單月爆發,歷史經驗告訴我們:市場的風險偏好已經發生結構性改變。
降低高槓桿與無獲利投機標的:對於缺乏基本面支撐、僅靠題材炒作的虧損型科技股與小型股,應適度減碼以防範追高風險。
擁抱高品質與強勁現金流企業:在當前宏觀環境下,資產負債表健全、自由現金流充沛且具備高 ROE 的優質企業(Quality Stocks),將提供更佳的抗風險能力與風險調整後報酬。
關注外匯與避險資產聯動:美股風格轉換往往伴隨著市場波動率(VIX)上升與資金流向的變化,投資人應同步密切觀察美元指數與避險貨幣(如日圓、瑞士法郎)的走勢變化。
免責聲明:本文僅供參考與學術討論,不構成任何投資建議。金融市場具備風險,投資人應根據自身風險承受能力謹慎評估。
免責聲明:本文所有分享純屬個人心得,所提供的投資內容未必適合所有投資者。所談及、分析之股票及金融產品,任何不論種類或形式之申述,並不構成任何投資要約、誘使、邀請、建議及推薦,同時,我方有權隨時修改任何活動細節。