2026年10月31日 上午 5:46
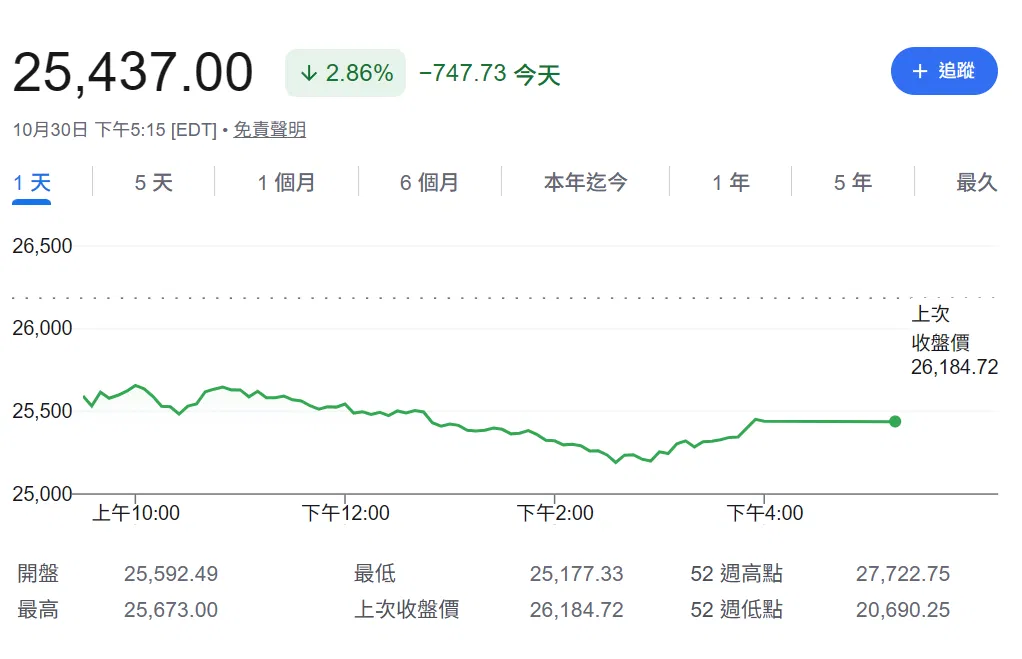
財經專題美股 10 月最後一個交易日(30 日)賣壓湧現,那斯達克指數重挫 2.86%,創下今年 6 月以來最大單日跌幅。
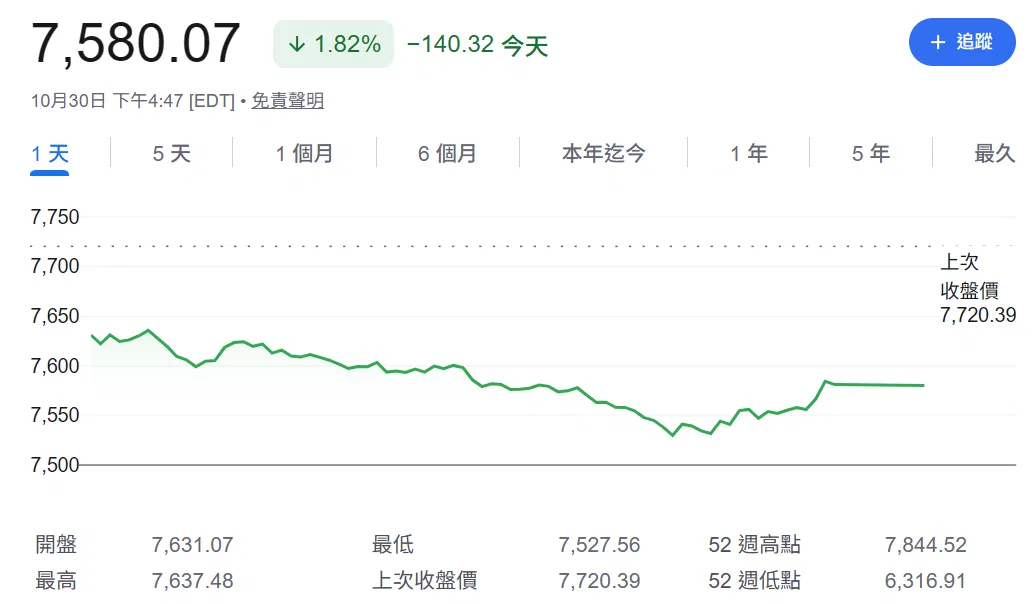
標普 500 指數下跌 1.82%,正式跌破 100 日均線。
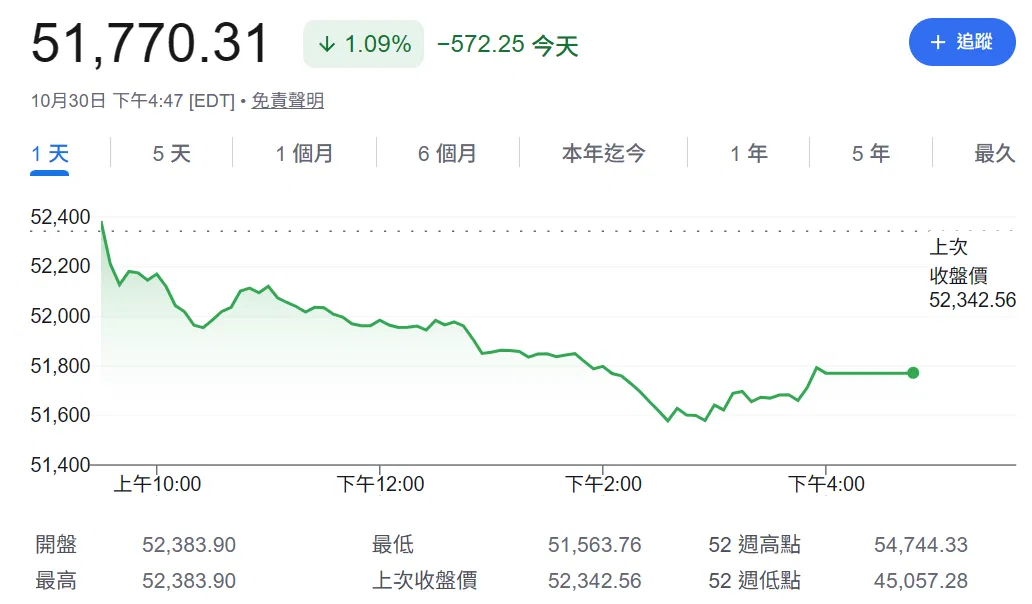
道瓊工業指數雖下挫逾 570 點,但在防禦型消費與醫療保健股的撐盤下,跌幅相對收斂。
受高估值修正與月底部位調整影響,科技主題 ETF 遭受重創。專注於記憶體與儲存概念的 Roundhill Memory ETF(DRAM)10 月累計崩跌約 20%;iShares 人工智慧創新與科技主動型 ETF(BAI)單月亦重挫近 17%。
道瓊工業指數:下跌 572.25 點 (-1.09%),收 51,770.31 點。
那斯達克指數:下跌 747.73 點 (-2.86%),收 25,437.00 點。
S&P 500 指數:下跌 140.32 點 (-1.82%),收 7,580.07 點。
費城半導體指數:下跌 829.40 點 (-7.20%),收 10,688.80 點。
NYSE FANG+ 指數:下跌 536.21 點 (-2.96%),收 17,595.83 點。
英特爾 (INTC-US):財測遠遜預期,加上日前廠區事故陰霾,股價狂瀉 28.9% 至每股 65.76 美元,創下逾 40 年來最慘單日跌幅。其對 PC 市場的疲弱展望同時重挫電腦設備供應商戴爾(DELL, -11%)與惠普(HPQ, -9.6%)。
亞馬遜 (AMZN-US):第三季營收獲利均不如預期,過去 12 個月自由現金流轉負為 424 億美元。儘管安排最高 800 億美元的供應商硬體融資以維持 AI 建設彈性,仍無法弭平市場對其 2026 年高達 2,200 億美元資本支出的財務負擔顧慮。
輝達 (NVDA-US):跟隨晶片股下挫 4.2%,10 月累計下跌逾 10%。此外,美方情報機構監控與 CEO 黃仁勳接觸之新加坡資料中心高管涉嫌間諜活動的報導,也為市場增添地緣政治話題騷動。
晶片族群全線潰敗:高通 (QCOM) 暴跌 11.12%、AMD 大跌 10.88%、應用材料 (AMAT) 重挫 7.49%、博通 (AVGO) 下跌 5.48%。記憶體指標 Sandisk (SNDK) 宣布 1 拆 8 仍暴跌 13.47%,台積電 ADR (TSM) 亦同步下跌 5.95%。
幣安遭駭危機:全球最大加密貨幣交易所幣安傳出估計 63 億美元資產受影響的安全漏洞事件,拖累加密概念股,Coinbase (COIN) 急拉下殺近 11%。
Reddit (RDDT-US):用戶成長不如預期且受 Google 搜尋演算法更新影響流量,股價暴跌逾 29%,成為標普 500 最差成分股。
資金顯著流向具穩健現金流的板塊。沃爾瑪 (WMT) 與可口可樂 (KO) 逆勢上漲超 1%;雪佛龍 (CVX) 與埃克森美孚 (XOM) 受益於強勁財報與地緣政治緊張推升的煉油利潤,股價雙雙刷下歷史新高。
對於本次市場的大幅修正,我們認為普遍市場對 AI 的評估維度已發生根本性轉變:
從「願景」轉向「現金流驗證」:市場不再僅為成長願景買單,投資人開始追問資金來源與具體的經濟回報。
考驗執行力與履約能力:AI 交易正從小白憧憬階段進入實績驗收期,光有滿載訂單不足以支撐股價,企業必須拿出實質獲利。
留意類股輪動的持續性:若大盤整體修正擴大,資金可能停止轉進防禦板塊改為持有現金,進一步引發更廣泛的流動性壓力。
AI 產業鏈高估值面臨拉回考驗:AI 基礎建設潮依然延續,但企業消化龐大資本支出的風險正顯著升高。短線宜降低高槓桿、尚未展現明確營益率改善的科技標的。
防禦型資產與大宗商品比重調升:10 月道瓊指數逆勢上漲 1.7%,凸顯資金輪動趨勢。資產配置上可適度提高民生消費、醫療及能源龍頭的防禦性比重。
密切關注外匯與避險資產動向:隨著美國期中選舉臨近與地緣風險擾動,市場波動率(VIX)大幅上升。外匯交易者應密切關注美元指數在資金避險與降息預期交織下的波段變化。
免責聲明:本文僅供參考與學術討論,不構成任何投資建議。金融市場具備風險,投資人應根據自身風險承受能力謹慎評估。
免責聲明:本文所有分享純屬個人心得,所提供的投資內容未必適合所有投資者。所談及、分析之股票及金融產品,任何不論種類或形式之申述,並不構成任何投資要約、誘使、邀請、建議及推薦,同時,我方有權隨時修改任何活動細節。