2026年10月15日 上午 1:55
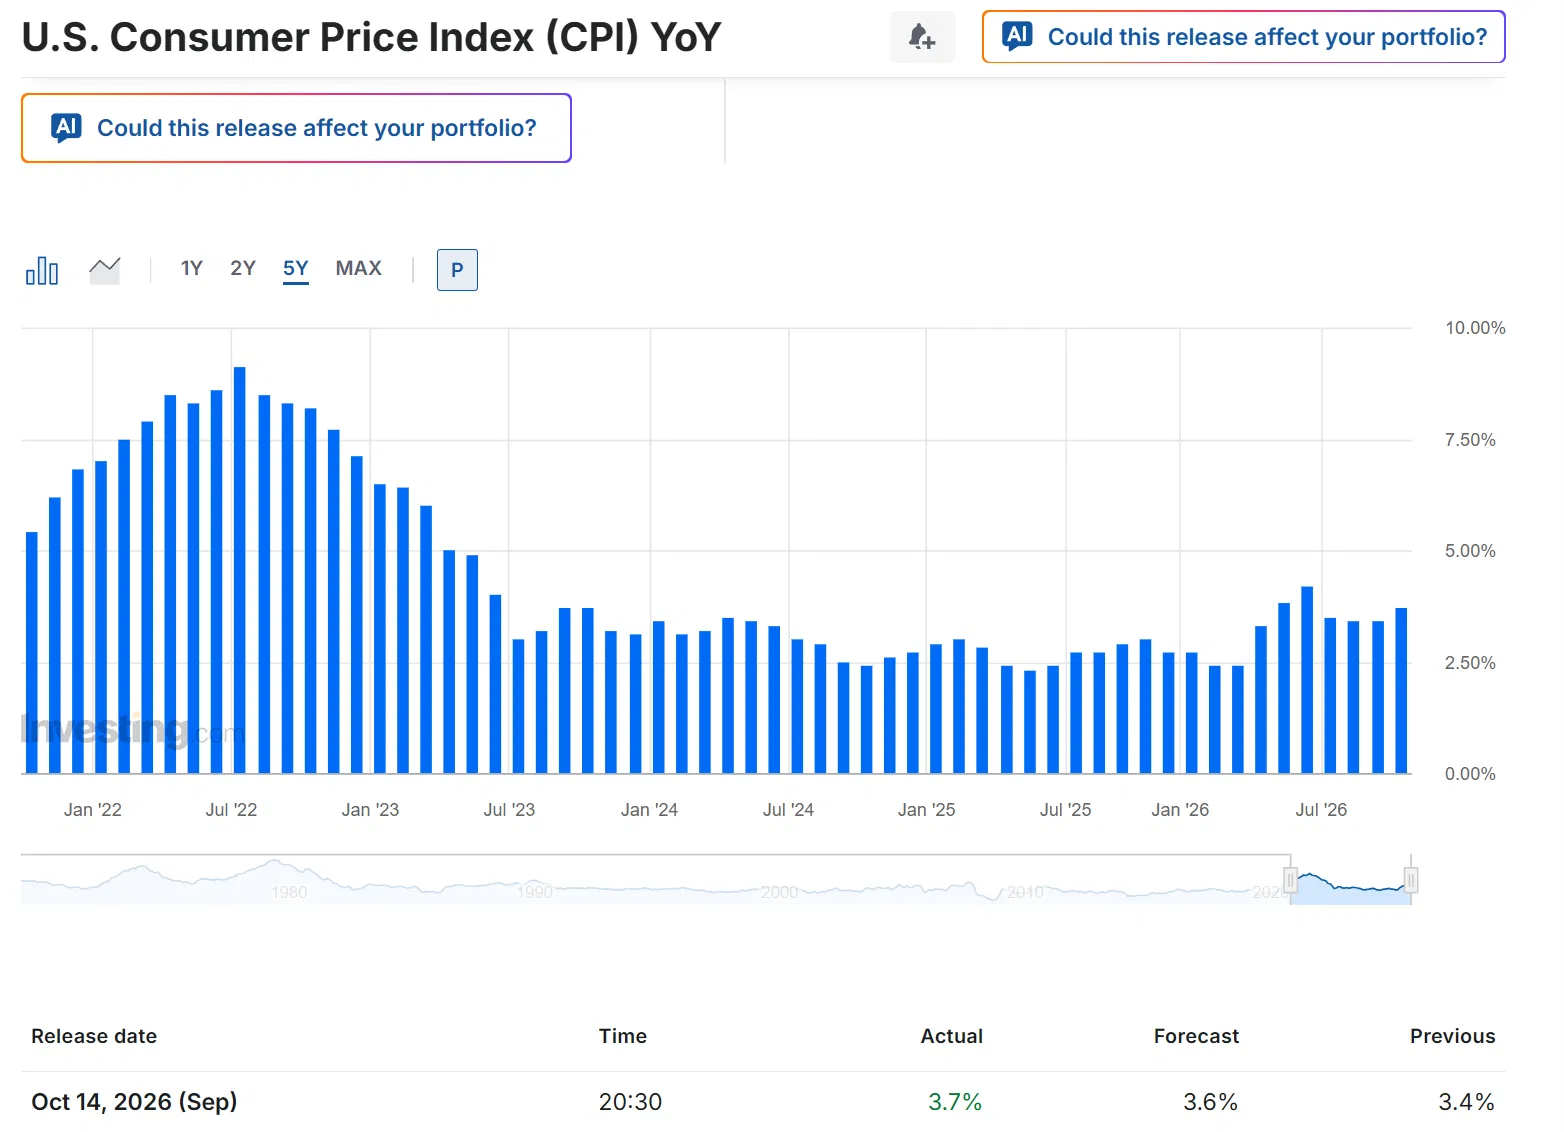
財經專題整體CPI升溫:美國9月CPI年增率升至 3.7%(高於預期的 3.6%),月增率升至 0.6%。
核心通膨超預期:剔除食品與能源後,核心CPI年增率升至 2.6%,月增率為 0.3%。
市場反應劇烈:美債殖利率跳升、美股期貨走低,市場押注 10月升息機率飆升至約50%。
核心驅動力:汽油價格暴漲 9.1%、中古車價格反彈,以及科技與資料中心軟硬體需求顯著推升通膨。
美國勞工統計局(BLS)公布最新數據顯示,美國9月消費者物價指數(CPI)月增 0.6%(創五個月來最大增幅),年增率由前值的 3.4% 上揚至 3.7%,雙雙高於市場預期。
即使排除價格波動較大的食品與能源,核心CPI 表現同樣偏強:
核心CPI月增率:保持在 0.3%(高於預估的 0.2%)。
核心CPI年增率:由前值的 2.4% 攀升至 2.6%(高於預估的 2.5%)。
能源價格巨幅回升:受地緣政治(美伊局勢)影響,汽油價格月增率高達 9.1%,成為整體CPI上揚的最大推手。
住宅與服務業黏性強:占CPI最大權重的屋主設算租金月增 0.3%,醫療服務亦月增 0.3%。
中古車價格走高:中古車價格月增 0.7%,創下近一年來最大漲幅。
AI與資料中心建置潮:電腦軟體與配件價格年增率達 28.4%,電腦及周邊設備(含智慧家庭產品)年增 9.7%,均創歷史新高,顯示科技投資潮正帶來新的價格壓力。
本次數據公布前,因9月非農就業數據軟化,市場原先預期Fed將在10月會議按兵不動,並傾向於12月才採取行動。然而,超預期的CPI數據徹底打破了原先的平衡:
升息機率急升:利率期貨市場顯示,聯準會於 10月27日至28日 利率會議上升息1碼的機率,從數據公布前的 22% 急速飆升至約 50%。
債市反應:對貨幣政策極為敏感的 2年期美債殖利率應聲急升,美股期貨同步下挫。
聯準會在上月剛升息1碼(基準利率區間調至 3.75%–4.00%)。儘管點陣圖顯示今年仍有一次升息空間,但官員對於升息節奏仍存在分歧:
鷹派獲得有力支撐: Natixis 經濟學家 Christopher Hodge 指出,這份偏離預期的通膨數據足以讓「10月升息」成為決策會議的辯論焦點。
鴿派與觀望派:包括威廉斯(Williams)與傑佛森(Jefferson)在內的多位官員先前強調,政策傳導需要時間,無需急於連續緊縮。
焦點轉向Fed主席談話:Fed主席華許(Warsh)預定於紐約時間周四晚間在曼谷IMF會議期間發表談話,市場將密切尋求其對最新通膨數據的解讀與政策傾向。
Forexify 貼心提醒: Fed 主要追蹤的通膨指標為 個人消費支出物價指數(PCE)。由於權重不同,目前核心CPI(2.6%)仍低於8月核心PCE(3.0%),後續PCE數據的走向將是最終決策關鍵。
通膨居高不下,正深刻影響美國社會與政治走向:
實質薪資承壓:儘管失業率維持低位且消費強勁,但受高通膨侵蝕,9月經通膨調整後的 平均時薪已連續第六個月呈現年減,家庭購買力顯著下降。
期中選舉焦點:11月3日期中選舉倒數計時,民調顯示高達 78% 的受訪民眾將物價與地緣政治衝突影響歸咎於現行政策,醫療與汽油費用成為選民最關切的議題。
社福生活成本調整(COLA):高通膨也帶動了2027年社會安全福利的調整預期,機構預估明年調幅將達 3.5%(高於今年的2.8%),退休人員平均每月可增加約 67.90 美元福利。
對於外匯與金融市場交易員而言,本次CPI數據帶來以下交易啟示:
美元指數(DXY)短線獲得支撐:升息預期重燃將支撐美元在短線維持強勢,特別是對非美貨幣(如歐元、日圓)形成壓制。
美債殖利率高檔震盪:長短天期美債殖利率將維持在高位,殖利率曲線變化需密切關注。
市場波動加劇:在明日Fed主席公開談話及後續PCE數據公布前,市場觀望與避險情緒可能居高不下。
免責聲明:本文所有分享純屬個人心得,所提供的投資內容未必適合所有投資者。所談及、分析之股票及金融產品,任何不論種類或形式之申述,並不構成任何投資要約、誘使、邀請、建議及推薦,同時,我方有權隨時修改任何活動細節。